Azienda familiare: donazione

Fonte:pmi.it • 20 marzo 2024

I trasferimenti di rami o quote d’azienda ai discendenti non sono sempre esenti dall’imposta di donazione e successione: nuovi chiarimenti dal Fisco.

Si paga l’imposta di donazione e successione sui trasferimenti di aziende, rami o quote a favore di discendenti e coniuge se i beneficiari avevano già il controllo della società in quanto titolari di parte del capitale sociale.

Per consentire il verificarsi dei presupposti che danno adito all’applicazione dell’agevolazione, è necessario che i familiari non dispongano già di una percentuale di partecipazione superiore al 50% delle quote.

Lo ha affermato l’Agenzia delle Entrate con la risposta all’interpello n. 72 pubblicata in data 18 marzo 2024.

Esenzione imposte di donazione per quote societarie

Secondo in Fisco, in presenza di trasferimenti societari a favore dei familiari è possibile beneficiare dell’esenzione dal versamento delle tasse (prevista dall’articolo 3, comma 4-ter, del TUS – Testo unico sulle successioni e donazioni) solo se sono rispettati i requisiti previsti dalla normativa. Per fruire dell’agevolazione – per i trasferimenti effettuati anche tramite patti di famiglia di aziende o quote sociali – è inoltre necessario che i beneficiari della donazione proseguano l’esercizio dell’attività d’impresa e ne detengano il controllo per un periodo non inferiore a cinque anni dalla data del trasferimento e si applica alle sole partecipazioni che attribuiscono, o consentono di integrare, il controllo della società.

Cause ostative di accesso all’agevolazione

Qualora i discendenti dispongano già di una percentuale di partecipazione superiore al 50% delle quote, invece, i presupposti per accedere all’esenzione verrebbero meno.

Se i beneficiari di una donazione disponevano del requisito del controllo prima della donazione stessa, possedendo un numero di quote tale da consentire di esprimere il 50% più uno dei voti esercitabili nell’assemblea ordinaria, non si configurano i presupposti di legge per i quali è stata pensata l’agevolazione:

"In assenza del requisito del trasferimento di partecipazioni sociali mediante le quali è «acquisito o integrato» il controllo della Società, l’atto con cui l’Istante donerà le azioni della Società ai due figli e alla nipote, in comunione indivisa, non potrà beneficiare del trattamento agevolativo di cui al più volte citato articolo 3, comma 4ter, ma dovrà essere assoggettato all’ordinario trattamento ai fini dell’imposta sulle donazioni"

Condividi
Postazione di segreteria di direzione e coordinamento operativo presso la sede centrale di Gruppo Si
3 settembre 2026
Gruppo Sicurform potenzia la sede di Avezzano: selezione a tempo indeterminato per la Segreteria di Direzione e Coordinamento. Invia la tua candidatura.
alt=
1 settembre 2026
Cerchi lavoro? Partecipa ai corsi gratuiti online del Progetto ENM con Gruppo Sicurform. 100 ore di formazione PNRR per mettersi in proprio. Iscriviti ora!
Firma dell'atto statutario per la trasformazione in Società Benefit di Gruppo Sicurform
7 agosto 2026
Dal 5 agosto 2026 il bene comune, la trasparenza e la sostenibilità ESG entrano formalmente nei nostri obiettivi aziendali per generare valore sul territorio.
 Partenze - Erasmus+ VET: 7 Borse di Mobilità per l'Europa! Candidati Ora
1 aprile 2026
Scopri il bando Erasmus+ VET di Gruppo Sicurform: 7 borse di tirocinio in Belgio, Spagna e Malta per neodiplomati. Candidati ora per un'esperienza professionale unica in Europa!
Il Mondo ti Aspetta: Aperto il Bando Erasmus+ VET di Gruppo Sicurform per Tirocini all'Estero
Autore: Ufficio stampa • 18 novembre 2025
Un’opportunità unica per neodiplomati abruzzesi dei settori tech: 92 giorni di esperienza lavorativa in Spagna, Malta, Francia o Belgio
Corso IFTS Tecniche per l'Amministrazione Economico - Finanziaria & Business Administration
Autore: Annamaria Onofri • 25 settembre 2025
Corso Tecniche per l'Amministrazione Economico - Finanziaria & Business Administration
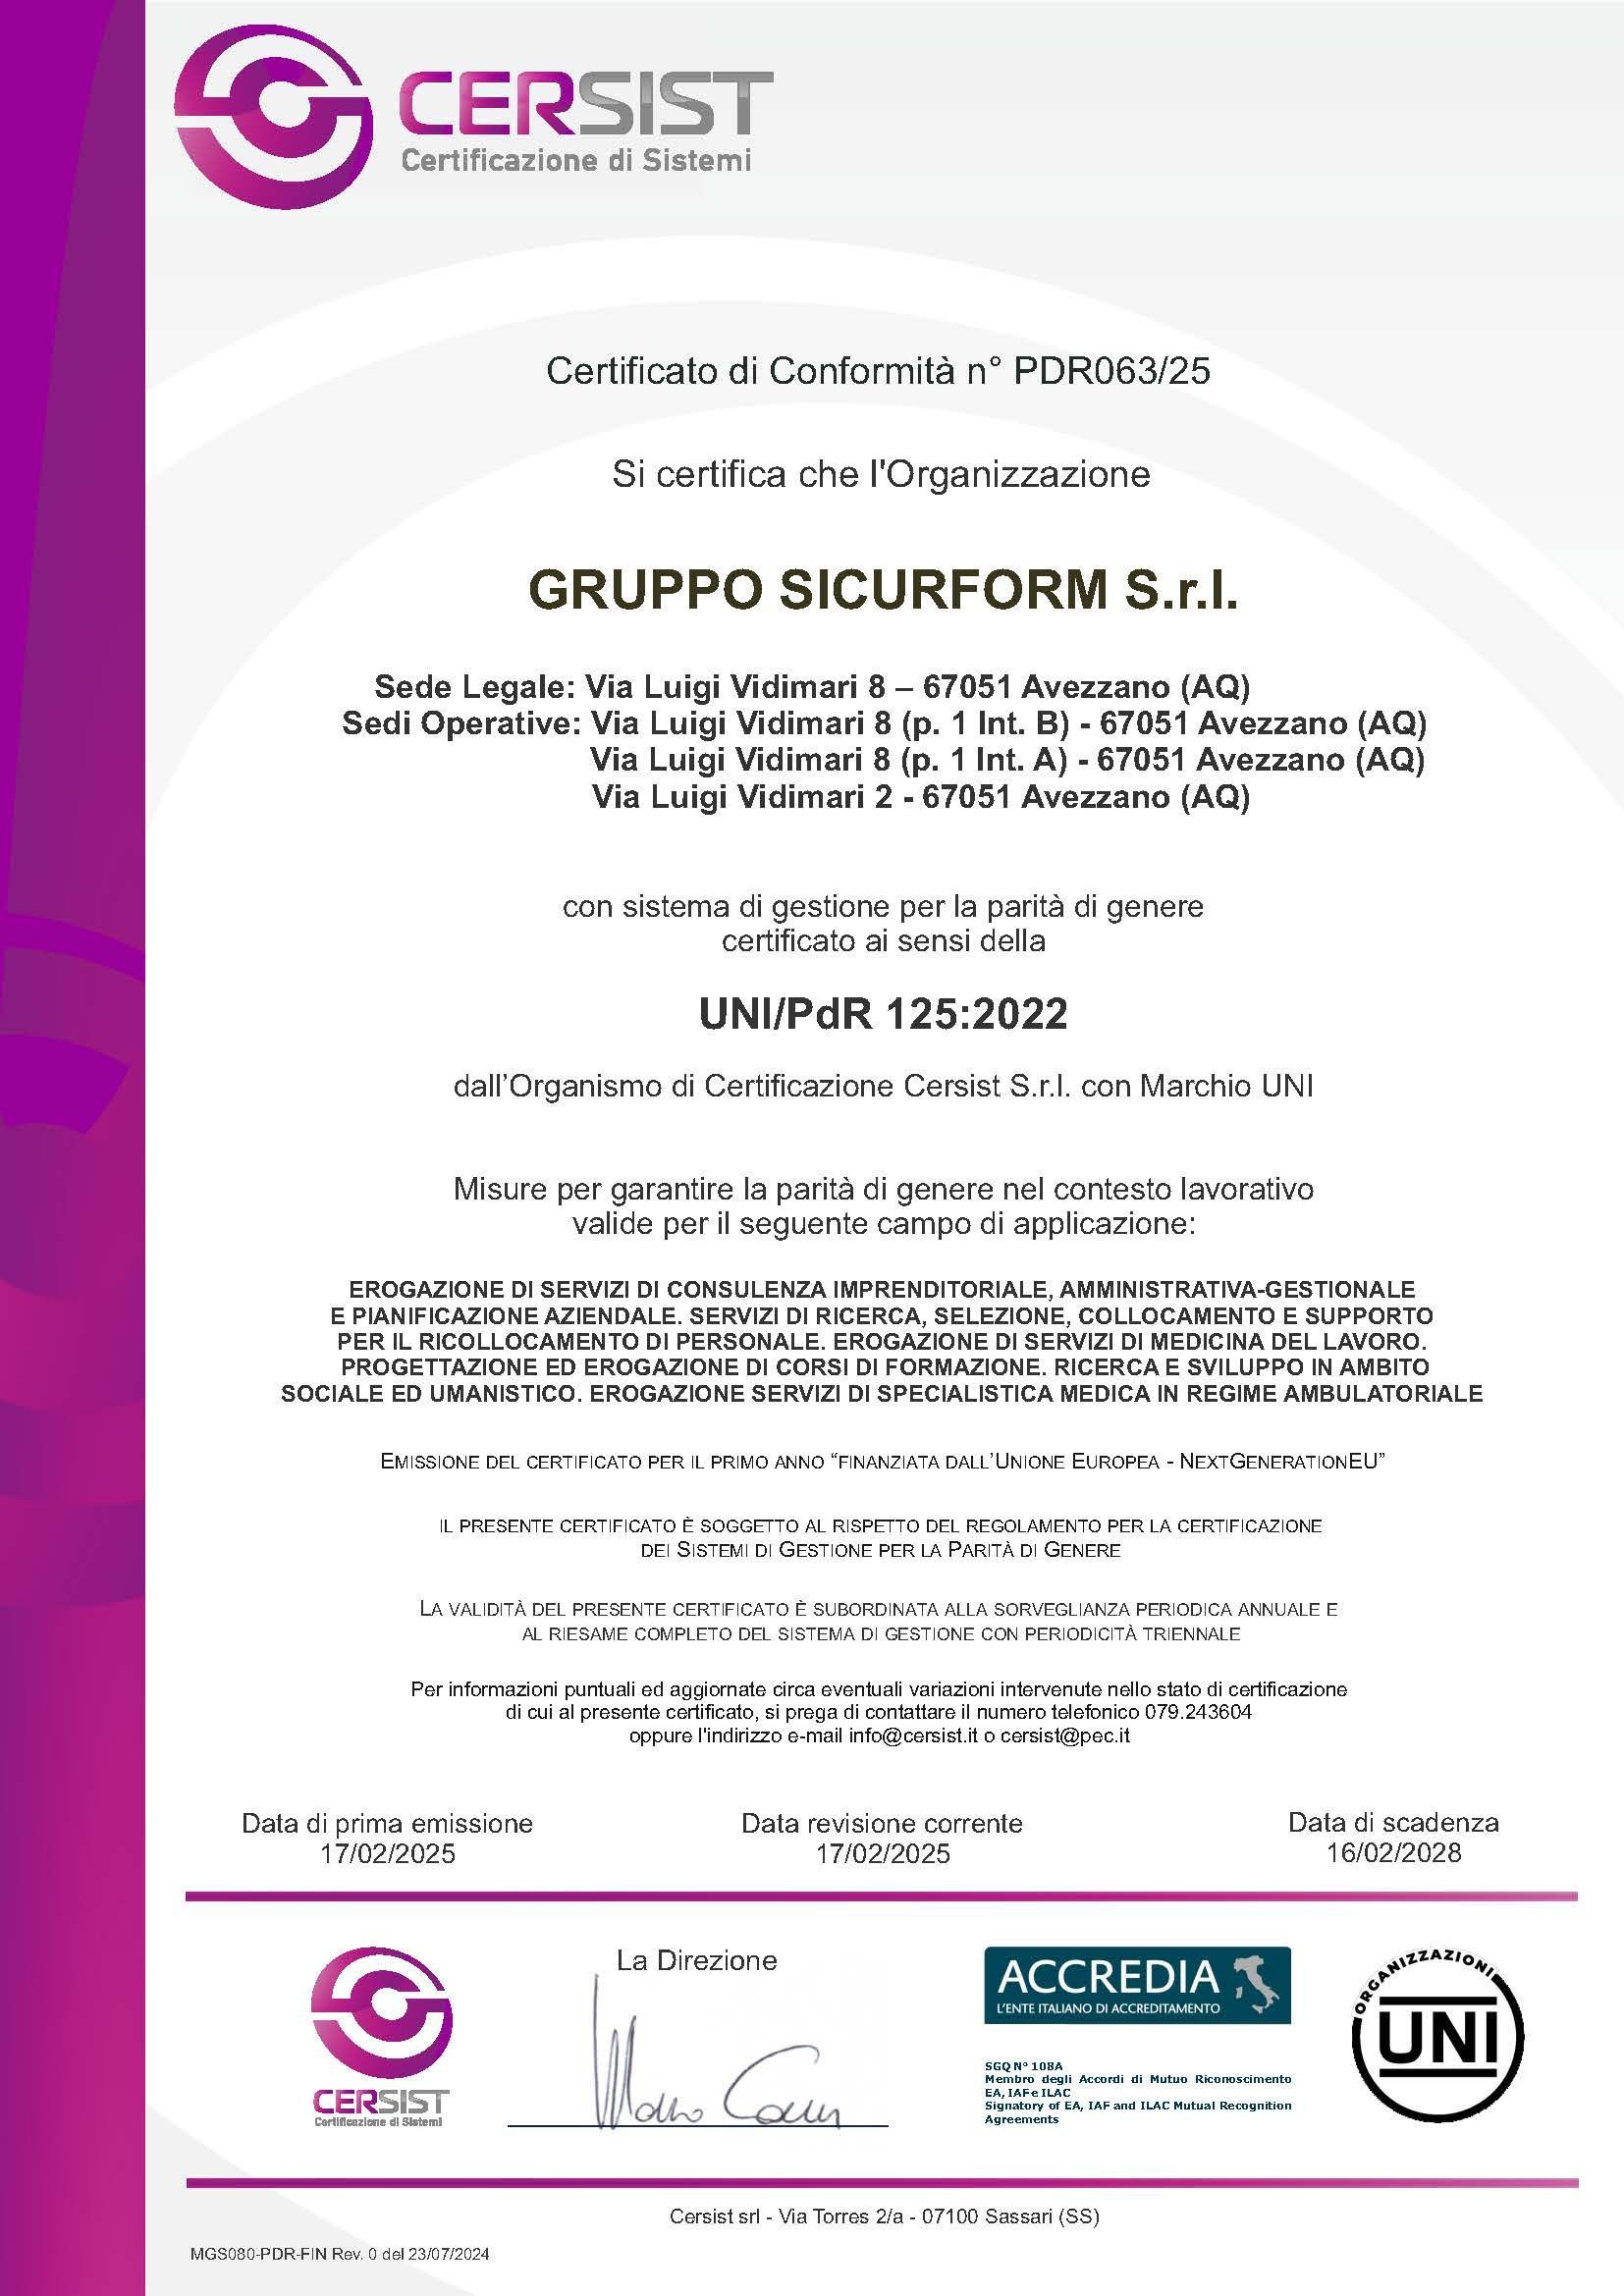
Attestato di certificazione parità di genere UNI PdR 125 Gruppo Sicurform
28 febbraio 2025
Gruppo Sicurform ottiene la certificazione per la Parità di Genere UNI/PdR 125:2022 con CERSIST. Equità salariale, governance inclusiva e welfare aziendale.
Pubblicato il decreto Fondo Nuove Competenze
Autore: Ministero del Lavoro e delle Politiche Sociali • 28 novembre 2024
Con la pubblicazione del decreto del Ministro del Lavoro e delle Politiche Sociali, di concerto con il Ministro dell'Economia e delle Finanze, 10 ottobre 2024 parte la terza edizione del Fondo Nuove Competenze (Fnc), finalizzato ad accompagnare i processi di transizione digitale ed ecologica dei datori di lavoro e favorire nuova occupazione.
Patente a crediti per imprese e autonomi nei cantieri: Esonero decontribuzione con attestazione SOA
27 settembre 2024
A partire dal 1° Ottobre 2024 tutte le Imprese e i Lavoratori Autonomi che operano nei Cantieri Edili dovranno aver conseguito la “PATENTE A CREDITI ”, ovvero il Sistema di Qualificazione delle Imprese e dei Lavoratori Autonomi introdotto dal Decreto PNRR 2024 (DL 19/2024).
La patente a crediti è obbligatoria dal 1° ottobre 2024 ed è rilasciata in formato digitale.
21 settembre 2024
Pubblicato sulla Gazzetta Ufficiale del 20 settembre il decreto 132/2024 del 18 settembre del ministero del Lavoro contenente il regolamento che individua le modalità di presentazione della domanda per il conseguimento della patente a crediti da parte delle imprese e dei lavoratori autonomi che operano nei cantieri temporanei o mobili, in attuazione di quanto previsto dal Dl 19/2024 con cui è stata introdotta la patente che diventerà obbligatoria dal prossimo 1° ottobre.